Банк заблокував рахунок ФОП або попросив «підтвердити джерела доходу», і ви не розумієте, що не так? Найчастіше причина не в податках, а в тому, як операції виглядають для антифрод-системи: багато переказів від фізосіб, нічні платежі, нульовий залишок, новий ФОП з великими оборотами. Розбираємо критерії ризиковості НБУ і банківського меморандуму станом на жовтень 2026 року, нові ліміти з 14 листопада і що робити, якщо рахунок уже заблоковано.
Чому банк блокує рахунок ФОП: звідки взялися правила
Банк — суб'єкт первинного фінансового моніторингу за Законом України № 361-IX. Він зобов'язаний знати свого клієнта, оцінювати ризик і реагувати на підозрілі операції. Підозрілою операція може бути незалежно від суми: достатньо, щоб вона не відповідала профілю клієнта.
Друга причина — боротьба з «дропами». Дроп — це людина, чий рахунок або картка використовується для переганяння коштів шахраїв, нелегальних казино чи конвертаційних схем. Через них банки домовилися між собою про єдині правила: у грудні 2024 року асоціації НАБУ та АУБ і кілька найбільших банків підписали Меморандум про забезпечення прозорості функціонування ринку платіжних послуг, а 14 травня 2026 року — його оновлену редакцію, яка вперше ввела прямі ліміти для частини ФОП.
Важливо: меморандум — це домовленість банків, а не закон. Він не змінює законодавство про фінмоніторинг, але банки, які його підписали, діють за ним. Тому на практиці правила однакові майже у всіх великих банках.
Критерії ризиковості: що бачить антифрод-система
Єдиного публічного списку «за X переказів — блок» немає: пороги кожен банк визначає у внутрішніх документах. Але з меморандуму і листів НБУ видно, на що звертають увагу.
Операції за рахунком
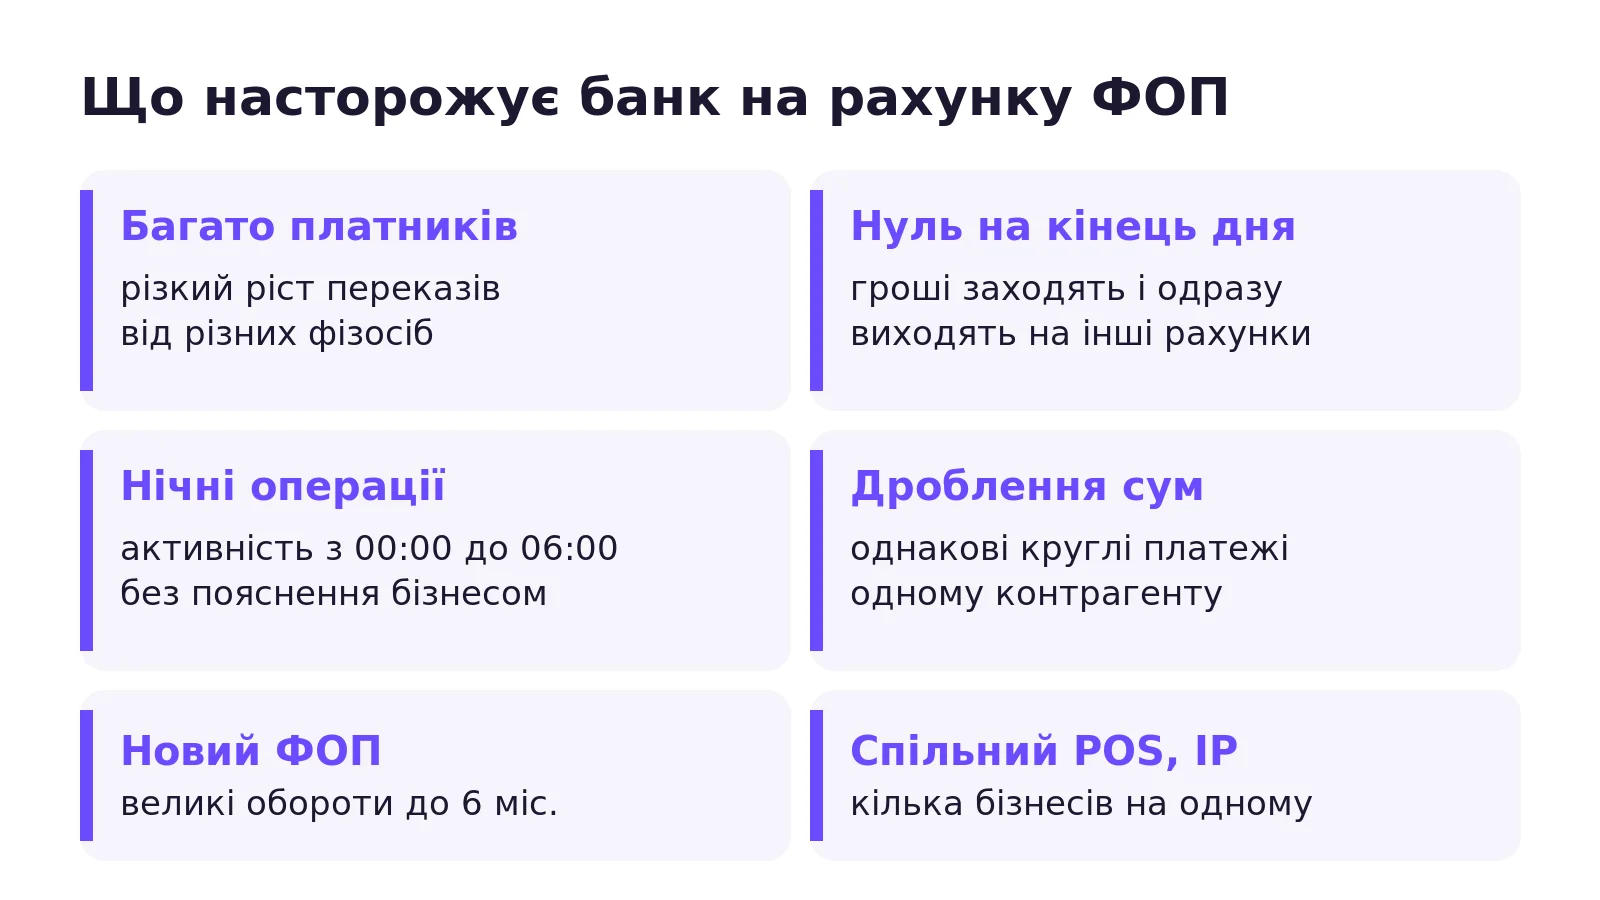
- Різке зростання надходжень від різних контрагентів, особливо від фізосіб. Меморандум окремо називає збільшення вхідних операцій від фізосіб за день у два рази і більше.
- Нульовий залишок на початок і кінець дня. Гроші зайшли і того ж дня розійшлися на інші рахунки — класична картина транзитного рахунку.
- Дроблення переказів, зокрема круглими сумами, від одного контрагента або одному контрагенту протягом місяця.
- Нічні транзакції. Операції з 00:00 до 06:00 підпадають під автоматизований моніторинг і можуть обмежуватися. Якщо у вас інтернет-магазин і люди платять уночі, це нормально, але бути готовими пояснити варто.
- Масові перекази «один до багатьох» або «багато до одного» і багато однотипних платежів на нетипові суми.
Профіль клієнта
- Новий ФОП. Новостворений ФОП (до 6 місяців) з доходом за 1 групою меморандум відносить до високого ризику з посиленим моніторингом.
- «Сплячий» ФОП, який довго не працював і раптом почав проводити великі суми.
- Оборот не відповідає заявленому. Ви при відкритті рахунку вказали плановий оборот 50 тис. грн на місяць, а проводите 800 тис. — це сигнал.
Ознаки дроблення бізнесу (лист НБУ № 25-0005/82615)
1 листопада 2024 року НБУ надіслав банкам лист із типовими ознаками схем дроблення бізнесу через ФОП. Серед них: спільна адреса чи місце продажу ТОВ і ФОП, спільні представники чи бухгалтер, надходження переважно від одного ТОВ, фінансова допомога від ТОВ до ФОП, великі обороти в новоствореного ФОП, один POS-термінал на кілька суб'єктів. Банки також дивляться на технічні сліди: якщо з однієї IP-адреси керують кількома ФОП, це вважають ознакою спільного управління. НБУ окремо наголошує, що наявність ознаки сама по собі порушення не доводить: це привід для поглибленої перевірки.
Ліміти на перекази для ФОП 2026: що змінюється з 14 листопада
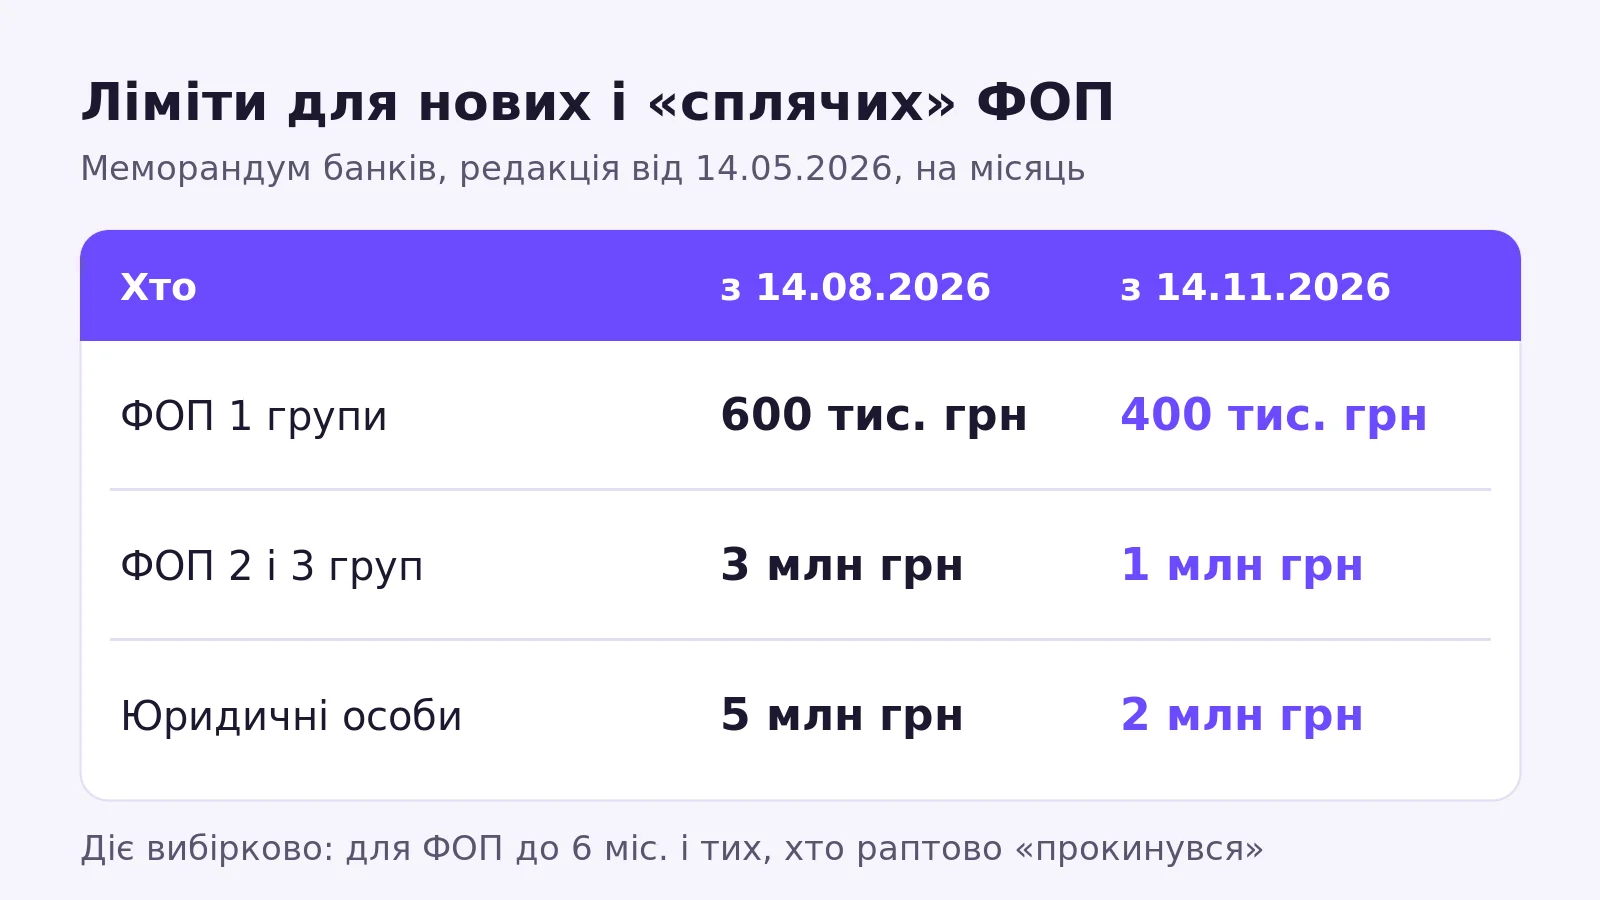
Оновлений меморандум запровадив місячні ліміти для новостворених і неактивних («сплячих») ФОП і юросіб з ознаками ризикової діяльності. Перший етап почав діяти з 14 серпня 2026 року, другий, жорсткіший, — з 14 листопада 2026 року.
| Категорія | з 14.08.2026 | з 14.11.2026 |
|---|---|---|
| ФОП 1 групи | до 600 000 грн/міс | до 400 000 грн/міс |
| ФОП 2 і 3 груп | до 3 000 000 грн/міс | до 1 000 000 грн/міс |
| Ризикові юридичні особи | до 5 000 000 грн/міс | до 2 000 000 грн/міс |
Ці ліміти не стосуються всіх підприємців автоматично. Якщо ФОП працює давно і прозоро, обмеження не має з'явитися. Банк може підвищити ліміт після перевірки: поважна причина — сезонність (передсвятковий пік замовлень) або великі капітальні витрати, підтверджені документами.
Для фізосіб (особистих карток) з грудня 2024 року діють ліміти меморандуму на вихідні P2P-перекази і перекази за IBAN для клієнтів без підтвердженого доходу: 100 тис. грн на місяць для низького і середнього ризику (з 1 червня 2025 року) і до 50 тис. грн для високого. На перекази між власними рахунками в одному банку і на клієнтів з підтвердженим доходом ці ліміти не поширюються.
Що далі: проєкт постанови НБУ і закон про дропів
У липні 2026 року НБУ оприлюднив для обговорення проєкт постанови «Про деякі питання здійснення надавачами платіжних послуг контролю за платіжними операціями». Він пропонує присвоювати кожній операції маркер низького, середнього або високого ризику. Операції з високим ризиком зупинятимуться автоматично до підтвердження клієнтом, середні можуть призупинятися на перевірку. Серед ознак — понад 10 поповнень рахунку менш ніж за годину, швидке переведення коштів далі з мінімальним залишком, часта зміна пристроїв і IP-адрес, систематичні перекази фізособам з ознаками прихованої підприємницької діяльності. Обговорення тривало до 31 липня 2026 року, після набрання чинності банкам дадуть 90 днів на адаптацію. Станом на кінець жовтня 2026 року ухвалений текст ми не знайшли, тож це поки проєкт.
Паралельно в парламенті розглядають законодавчі ініціативи про кримінальну відповідальність за передачу картки чи доступу до рахунку для шахрайських схем (зокрема розробку Кіберполіції з новою статтею 200¹ КК). Станом на жовтень 2026 року закон у цілому не ухвалено.
Як не змішувати особисті рахунки й рахунки ФОП
Інструкція НБУ № 162 про відкриття та закриття рахунків передбачає окремі рахунки для підприємницької діяльності і для власних потреб. Це не формальність: оплата від клієнта на особисту картку — це доход ФОП, який податкова вимагає внести в книгу обліку доходів. А для банку десятки переказів від незнайомих людей на особисту картку виглядають як прихована підприємницька діяльність або дроп-активність.
- Давайте клієнтам лише IBAN рахунку ФОП, у рахунку-фактурі і на сайті. Не пишіть «можна на картку».
- Підключіть еквайринг або платіжне посилання до рахунку ФОП замість P2P на особисту картку.
- Виводьте гроші «на себе» одним-двома переказами з рахунку ФОП на свій особистий рахунок із призначенням «Переказ власних коштів», а не десятками дрібних.
- Не платіть із рахунку ФОП за особисті покупки і не позичайте рахунок родичам чи знайомим «перекинути гроші».
- Не дробіть платежі між різними банками, щоб «не помітили»: банки обмінюються ризик-сигналами, а дроблення саме є ознакою ризику.
- Оновлюйте анкету в банку: зміна виду діяльності, КВЕДів, очікуваного обороту.
Що робити, якщо банк заблокував рахунок ФОП
- З'ясуйте, що саме сталося. Зупинено одну операцію, обмежено видаткові операції чи банк повідомив про розірвання ділових відносин? Це різні ситуації з різними наслідками. Попросіть письмовий запит із переліком документів.
- Не панікуйте і не відкривайте рахунок в іншому банку «на заміну». Це виглядає як ухилення і може погіршити ситуацію.
- Відповідайте швидко й по суті. Банк може зупинити підозрілу операцію на 2 робочі дні, а за рішенням Держфінмоніторингу строк подовжується. Затягування з відповіддю — найчастіша причина, чому тимчасове обмеження стає розірванням відносин.
- Додайте супровідний лист. Коротко: чим займаєтеся, хто ваші клієнти, звідки беруться платежі від фізосіб (наприклад, «оплата за онлайн-курси через сайт»), чому були нічні операції.
- Якщо рахунок закривають, банк має повернути залишок коштів. Ви можете оскаржити рішення через звернення до банку, скаргу до НБУ або в суді. Консультація юриста тут не зайва.
Які документи підготувати для банку
Мета — показати, що за кожним надходженням стоїть реальна господарська операція. Мінімальний пакет:
- Договори з ключовими клієнтами, публічна оферта на сайті, якщо продаєте фізособам.
- Рахунки, акти виконаних робіт, видаткові накладні на суми, що збігаються з надходженнями. Детально про ці документи — у статті рахунок, акт, накладна для ФОП.
- Книга обліку доходів і декларації платника єдиного податку з квитанціями про прийняття, плюс підтвердження сплати ЄП і ЄСВ.
- Підтвердження реальної діяльності: сайт або сторінка магазину, листування з клієнтами, договір оренди, накладні перевізника, договори з постачальниками.
- Пояснення до «дивних» операцій: сезонний пік, разова велика оплата, передоплата за проєкт.
- Для оплат з-за кордону — інвойси і контракти; про нюанси читайте в матеріалі валютні надходження ФОП.
Порада: документи краще мати готовими заздалегідь, а не збирати за два дні після запиту. Банк оцінює не лише папери, а й те, наскільки швидко і послідовно ви відповідаєте.
Чеклист: як знизити ризик блокування рахунку ФОП
- Бізнес-гроші приходять тільки на рахунок ФОП, особиста картка — для особистого.
- Оборот у банку відповідає тому, що ви заявили в анкеті; при зростанні — повідомте банк.
- Новий ФОП з 14 листопада 2026 року: перевірте, чи не обмежив банк ваш місячний ліміт, і за потреби заздалегідь подайте документи на його підвищення.
- Кожне надходження має документ: рахунок, акт або накладну.
- Книга доходів ведеться вчасно і збігається з випискою.
- На запити банку відповідаєте в той самий день-два, з супровідним листом.
Найпростіше підготуватися до запиту банку, коли облік уже в порядку. У MobiFactura книга доходів заповнюється автоматично з виписки Monobank або імпортом CSV/XLSX з іншого банку, а рахунки, акти і видаткові накладні формуються в PDF за хвилину й прив'язуються до клієнта. Тож на запит фінмоніторингу ви за кілька хвилин збираєте пакет: книгу доходів за період і документи до кожного надходження. Спробуйте демо без реєстрації або пройдіть реєстрацію.
Джерела
- Закон України № 361-IX «Про запобігання та протидію легалізації (відмиванню) доходів…»
- Національний банк України
- ЛІГА:ЗАКОН — посилення фінмоніторингу банками, деталі меморандуму
- Дебет-Кредит — нові ліміти на перекази для ФОП з 14 серпня 2026
- Бухгалтерська платформа — ліміти для ФОП із 14 листопада 2026
- Дебет-Кредит — проєкт НБУ про маркування платіжних операцій за рівнем ризику
- Дебет-Кредит — ознаки дроблення бізнесу за листом НБУ