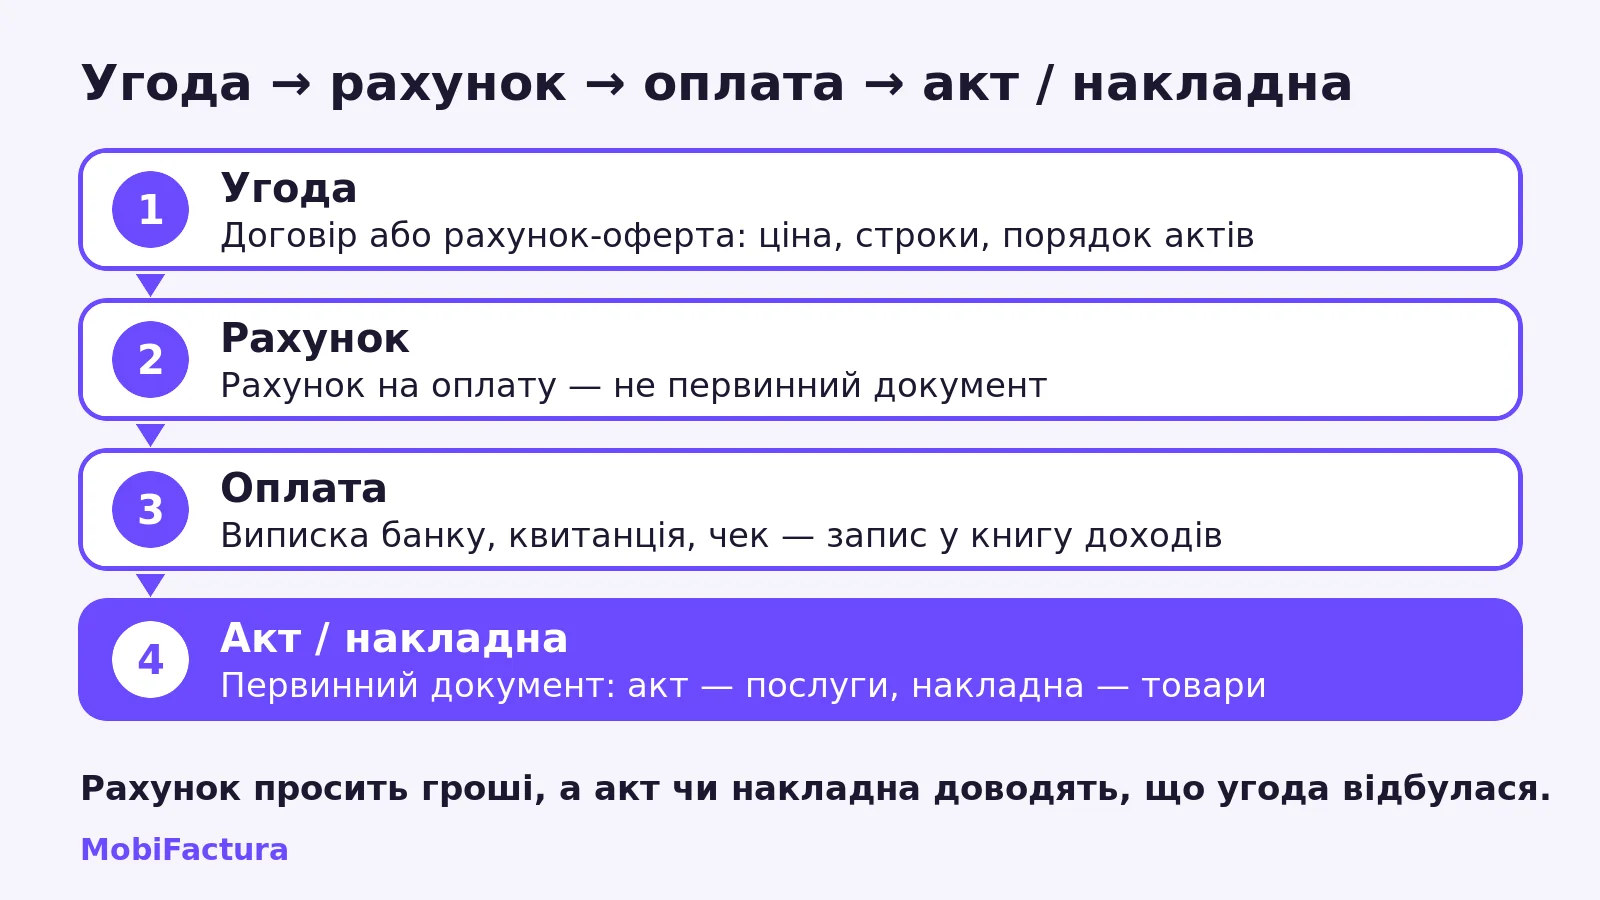
Рахунок, акт чи видаткова накладна: які документи потрібні ФОП і коли кожен із них обов'язковий? Коротко: рахунок лише просить оплату, а факт угоди підтверджують акт наданих послуг або видаткова накладна. Нижче — простими словами про кожен документ, обов'язкові реквізити, зміни для актів з 1 квітня 2026 року, електронний підпис і строки зберігання.
Чому ФОП узагалі потрібні документи
ФОП на єдиному податку не веде повноцінного бухобліку, а книга доходів заповнюється за фактом надходження грошей. Тому часто здається, що досить банківської виписки. Але документи потрібні з трьох причин:
- Клієнти-юрособи й ФОП-загальники без первинного документа не можуть віднести ваші послуги чи товари до своїх витрат. Акт або накладну вони попросять у будь-якому разі.
- Банк під час фінмоніторингу може попросити підтвердити, за що надійшли гроші. Договір і акт закривають питання швидше за пояснення в чаті.
- Податкова під час перевірки дивиться, чи відповідає дохід видам діяльності й чи справді операції відбулися.
Окремий випадок — ФОП-загальник: для нього первинні документи підтверджують ще й витрати, тож вимоги до них жорсткіші.
Рахунок-фактура: запрошення до оплати, а не первинка
Рахунок (рахунок-фактура, інвойс) — це документ, яким ви повідомляєте клієнту, скільки і за що заплатити, та даєте реквізити. Затвердженої форми немає, його складають довільно. Обов'язково варто вказати: номер і дату, дані продавця і покупця, перелік товарів чи послуг, кількість, ціну, суму, IBAN і призначення платежу.
Головне: рахунок не є первинним документом. Він не підтверджує, що послугу надано або товар передано, — лише фіксує намір отримати оплату. Цю позицію податківці й Мінфін висловлювали неодноразово. Тому рахунок не замінює акт, якщо інше прямо не передбачено договором (про це нижче).
Рахунок-оферта
Якщо клієнт оплачує рахунок, у якому прописані умови угоди (предмет, ціна, строки, порядок приймання), такий рахунок може працювати як договір: оплата вважається прийняттям пропозиції (статті 641–642 Цивільного кодексу). Це зручно для разових дрібних угод, але для регулярної співпраці краще мати окремий письмовий договір: саме в ньому можна закріпити спрощений порядок оформлення актів.
Акт виконаних робіт / наданих послуг
Акт — первинний документ, який підтверджує, що роботу виконано чи послугу надано і замовник її прийняв. Його складають за послуги: розробку, дизайн, консалтинг, ремонт, навчання, оренду тощо. Як і рахунок, акт не має обов'язкової державної форми, але повинен містити реквізити первинного документа зі статті 9 Закону «Про бухгалтерський облік та фінансову звітність в Україні»:
- назву документа;
- дату складання;
- назву суб'єкта, від імені якого складено документ (для ФОП — ПІБ і РНОКПП);
- зміст та обсяг господарської операції, одиницю виміру (наприклад, «розробка лендингу, 1 послуга» або «консультації, 12 год»);
- посади і прізвища осіб, відповідальних за операцію та її оформлення;
- особистий підпис або інші дані, що дають змогу ідентифікувати осіб, які брали участь в операції.
На практиці також додають номер і дату договору, ціну, суму й інформацію про ПДВ (для єдинника — «без ПДВ»). Без хоча б одного обов'язкового реквізиту документ можуть визнати неналежним.
Що змінилося з 1 квітня 2026 року: закон № 4791-IX
24 лютого 2026 року Верховна Рада ухвалила закон № 4791-IX, Президент підписав його 16 березня, а чинним він став з 1 квітня 2026 року. Закон змінив статтю 9 Закону про бухоблік: тепер для більшості робіт, послуг і оренди підпис замовника на акті не обов'язковий, якщо такий порядок прямо передбачено письмовим договором. За згодою сторін замість акта можна використовувати рахунок, підписаний виконавцем, а складати акти за бажанням.
Важливі умови й винятки:
- потрібен письмовий договір з прямим пунктом про такий порядок; без нього акт, як і раніше, підписують обидві сторони;
- правило не діє для операцій за бюджетні кошти, оренди державного і комунального майна, будівельних і проєктних робіт, договорів дарування та благодійної допомоги;
- ДПС наголошує: закон не скасовує первинні документи, а дає право вибору способу їх оформлення.
Детальніше про те, хто виграє від змін і як переписати договір, — у статті нові правила актів за законом 4791.
Видаткова накладна: коли ви продаєте товари
Якщо ви передаєте покупцеві товар, а не послугу, факт передачі підтверджує видаткова накладна. Обов'язкової форми теж немає. Окрім реквізитів статті 9, у накладній зазвичай вказують: найменування товарів, одиницю виміру, кількість, ціну, суму, місце складання і підписи того, хто відпустив і хто отримав товар (або дані довіреності чи інший спосіб ідентифікації отримувача).
Якщо товар відправляєте службою доставки, накладну кладуть у посилку чи надсилають електронно, а експрес-накладна перевізника стане додатковим доказом передачі. Для роздрібного продажу фізособам за готівку чи карткою основний документ — фіскальний чек ПРРО; про те, хто з ФОП зобов'язаний його видавати, ми писали в матеріалі ПРРО для ФОП у 2027 році.
Таблиця: документ — коли — чи обов'язковий
| Документ | Коли потрібен | Чи обов'язковий |
|---|---|---|
| Договір | Регулярна співпраця, великі суми, B2B, спрощене підписання актів | Бажаний; письмовий — обов'язковий, щоб акт підписував лише виконавець |
| Рахунок-оферта | Разові угоди без окремого договору | Ні, альтернатива договору |
| Рахунок на оплату | Перед оплатою або для передоплати | Ні, не первинний документ |
| Акт наданих послуг / виконаних робіт | Послуги, роботи, оренда | Так, як первинний документ; з 01.04.2026 за договором може підписувати лише виконавець |
| Видаткова накладна | Продаж і передача товарів | Так, первинний документ для товарних операцій |
| Фіскальний чек ПРРО | Розрахунки з фізособами готівкою або карткою | Так, якщо ФОП зобов'язаний застосовувати ПРРО |
| Банківська виписка, квитанція | Підтвердження оплати | Формується автоматично, зберігати разом з первинкою |
Електронні документи і КЕП
Усі ці документи можна складати й підписувати в електронній формі — це рівноцінно паперу. Електронний документ має ту саму юридичну силу, що й паперовий, якщо підписаний кваліфікованим електронним підписом (КЕП) або іншим підписом, про який домовилися сторони. Основа — Закон «Про електронні документи та електронний документообіг» і Закон «Про електронну ідентифікацію та електронні довірчі послуги».
На практиці ФОП зазвичай:
- підписують акт КЕП (ключ «Дія.Підпис», файловий ключ від банку чи АЦСК) у сервісах електронного документообігу;
- або надсилають PDF-скан, а оригінали з «живими» підписами обмінюються пізніше.
Другий варіант допустимий, але скан без КЕП слабший доказ. Якщо клієнт згоден, найпростіше прописати в договорі, що сторони обмінюються документами в електронній формі з КЕП, а акт підписує лише виконавець. Про оновлення стандарту ключів читайте у статті КЕП «Купина».
Скільки зберігати рахунки, акти й накладні
Строки зберігання визначає пункт 44.3 Податкового кодексу. За роз'ясненням ДПС (червень 2026 року), ФОП зберігає первинні документи щонайменше 1095 днів (3 роки) з дня подання звітності, для якої вони використовувались. Для документів щодо виплат доходів нерезидентам строк — 1825 днів (5 років).
Нюанси, через які варто зберігати документи довше:
- якщо документальної перевірки не було, після її початку доведеться надати всі документи за період перевірки;
- строк продовжується, коли зупиняється строк давності (п. 102.3 ПКУ), зокрема на період воєнного стану діють окремі правила (п. 69 підрозділу 10 розділу XX ПКУ).
Електронні документи зберігають в електронному вигляді разом із файлами підпису — роздруківки не потрібні.
Чеклист ФОП і як це спростити
- Для регулярних клієнтів — письмовий договір; за бажання додайте пункт про одноособове підписання актів виконавцем.
- Рахунок — для оплати, не для підтвердження угоди.
- Послуги закривайте актом, товари — видатковою накладною.
- Перевіряйте шість реквізитів статті 9 у кожному первинному документі.
- Обмінюйтеся документами з КЕП і зберігайте їх щонайменше 3 роки, а краще — до документальної перевірки.
У MobiFactura акт або видаткову накладну створюють з виставленого рахунку в один клік: реквізити, позиції й суми переносяться автоматично, а PDF з вашим логотипом можна одразу надіслати клієнту. Оплата потрапляє в книгу доходів через вебхук Monobank або імпорт виписки, а сервіс рахує 5% єдиного податку і 1% військового збору. Подивитися, як це працює, можна в демо без реєстрації або після реєстрації.
Джерела
- Закон України «Про бухгалтерський облік та фінансову звітність в Україні», ст. 9
- Податковий кодекс України, п. 44.3
- Закон України «Про електронні документи та електронний документообіг»
- Закон України «Про електронну ідентифікацію та електронні довірчі послуги»
- Цивільний кодекс України, ст. 641–642
- Бухгалтер911: Президент підписав закон № 4791
- Дебет-Кредит: роз'яснення ДПС щодо закону № 4791-IX
- Бухгалтер911: скільки ФОП зберігати первинку (роз'яснення ДПС)
- Дебет-Кредит: первинні документи ФОП у 2026 році