Клієнт із Польщі, США чи Німеччини оплатив ваш інвойс, гроші прийшли в доларах або євро. Що тепер записати в книгу доходів ФОП, за яким курсом рахувати єдиний податок і чи треба платити податок з курсової різниці, коли продаєте валюту? Розбираємо валютні надходження ФОП на єдиному податку станом на кінець 2026 року: курс НБУ, обов'язковий продаж валюти, строки розрахунків за ЗЕД, двомовний інвойс і Payoneer, Wise, PayPal.
Валютний рахунок ФОП: що потрібно до першої оплати
Щоб прийняти оплату з-за кордону, потрібен поточний рахунок ФОП в іноземній валюті в українському банку. Більшість банків відкривають його в застосунку за кілька хвилин, часто це один мультивалютний рахунок з окремими IBAN для USD, EUR та інших валют. Варто перевірити три речі:
- Рахунок саме підприємницький. Гроші за послуги на особисту картку фізособи не є доходом ФОП і оподатковуються як доходи фізичної особи, тобто за значно вищою ставкою.
- Реквізити для SWIFT. Клієнту потрібні IBAN, SWIFT/BIC вашого банку і, для доларів, дані банку-кореспондента. Їх банк дає окремим документом англійською.
- КВЕД і група. Платники 3 групи можуть працювати з нерезидентами без обмежень щодо покупців. Для 1 і 2 групи діють обмеження за колом клієнтів і видами діяльності, тому перед першим експортним контрактом варто перевірити, чи не доведеться змінити групу. Про це окремо в статті як перейти на іншу групу єдиного податку.
Розрахунки за зовнішньоекономічними операціями НБУ дозволяє проводити через рахунки в банках. Валютна виручка резидента за експортом має зараховуватися на його рахунок в українському банку. Це важливо для подальшої розмови про платіжні сервіси.
Перерахунок валюти в гривню за курсом НБУ на дату зарахування
Головне правило просте: дохід в іноземній валюті перераховується в гривню за офіційним курсом НБУ на дату надходження коштів на рахунок ФОП (пункт 292.5 Податкового кодексу). Не на дату інвойсу, не на дату продажу валюти і не за курсом, за яким банк купив у вас долари.
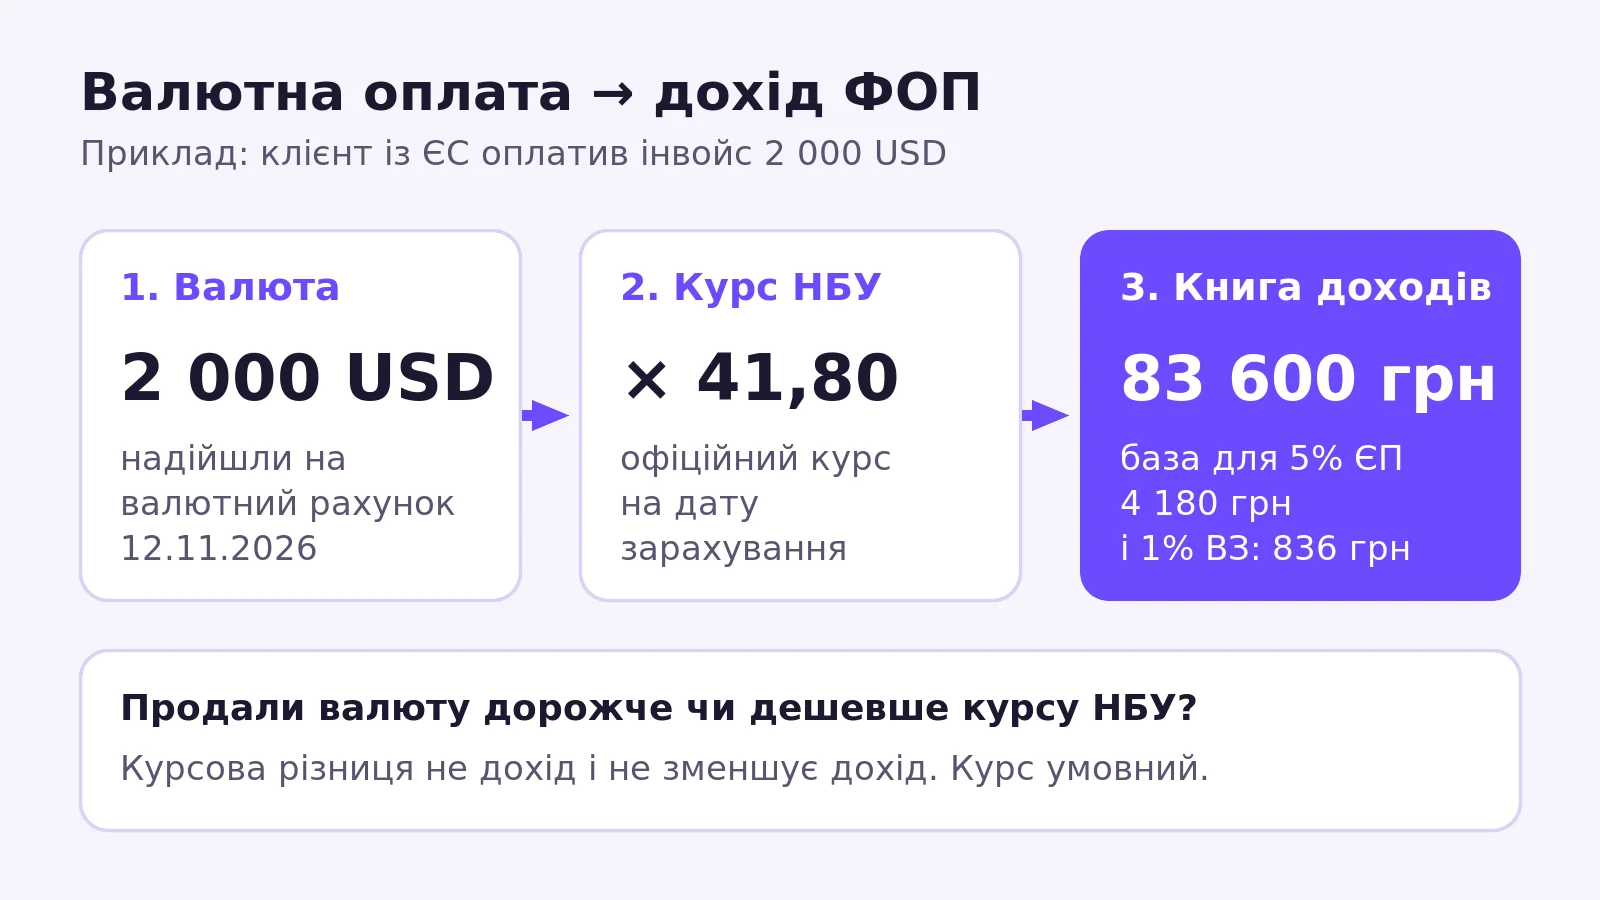
Тобто якщо 2 000 USD зараховано 12 листопада, ви берете курс НБУ на 12 листопада, множите і записуєте гривневу суму в книгу доходів того дня. Залишок валюти на рахунку надалі не переоцінюється: якщо долар подорожчає до кінця кварталу, дохід не зросте.
Ще дві деталі, на яких часто помиляються:
- Банківська комісія не зменшує дохід. Якщо клієнт відправив 2 000 USD, а банк-кореспондент утримав 20 USD, у доході для єдиного податку зазвичай враховують суму, яку фактично отримано на ваш рахунок згідно з випискою. Комісію вашого банку за обслуговування з доходу не віднімають, бо на єдиному податку витрати не враховуються.
- Курс НБУ встановлюється на кожен календарний день. На вихідні діє курс, встановлений в останній робочий день, тож надходження в суботу перераховують за курсом, що діє на суботу.
Курсова різниця при продажі валюти: не дохід
Ви отримали долари за курсом НБУ 41,80, а продали через кілька днів за 42,10. На гривневий рахунок прийшло більше, ніж записано в книгу доходів. Чи треба доплатити 5% з цієї різниці? Ні.
ДПС у своїх роз'ясненнях та індивідуальних податкових консультаціях послідовно вказує, що Податковий кодекс не зобов'язує ФОП на єдиному податку обчислювати курсову різницю після продажу валюти. Позитивна різниця не збільшує дохід, від'ємна не зменшує його. Дохід уже визначено один раз, у день зарахування валюти. Окремо доходи від операцій з валютними цінностями не включаються до загального оподатковуваного доходу фізособи (підпункт 165.1.51 ПКУ), тож ПДФО з різниці теж не виникає.
Практичний висновок: продаж валюти у книгу доходів не записують. Гривня, що надійшла від продажу власної валюти, з поточного валютного рахунку на гривневий, це переказ між вашими рахунками, а не новий дохід. Якщо ведете облік автоматично за випискою, стежте, щоб такі зарахування не потрапили в дохід вдруге.
Обов'язковий продаж валюти: чи діє у 2026 році
Ні. Вимогу обов'язково продавати частину валютної виручки НБУ скасував ще з 20 червня 2019 року: тоді з Положення № 5 виключили розділ, що регулював обов'язковий продаж (до того норма становила 30%). За наявними публікаціями станом на жовтень 2026 року цю вимогу для бізнесу не повертали, у тому числі в умовах воєнного стану.
Отже, ФОП сам вирішує, коли і скільки валюти продати. Можна тримати долари на рахунку, продати частину для сплати податків і ЄСВ або продати все одразу. На податки це не впливає: єдиний податок рахується від гривневого еквівалента на дату зарахування, а сплачується він тільки в гривні. Валюту доведеться продати принаймні в тій частині, яка потрібна, щоб заплатити податки до строку.
Строки розрахунків за ЗЕД: товари і послуги
Граничні строки розрахунків стосуються насамперед експорту та імпорту товарів. На період воєнного стану діє загальний строк 180 календарних днів для операцій, здійснених з 5 квітня 2022 року (пункт 14-2 постанови Правління НБУ від 24.02.2022 № 18). Для окремих груп є винятки: для частини сільгосппродукції строк 120 днів, а з 1 березня 2026 року для сільськогосподарської та спеціалізованої техніки його збільшили до 270 днів.
Для більшості ФОП, які продають за кордон послуги (IT, дизайн, маркетинг, переклади, консалтинг), граничні строки розрахунків не застосовуються: їх скасовано для експорту робіт, послуг та прав інтелектуальної власності ще у 2019 році. Винятком залишаються, зокрема, транспортні та страхові послуги. Тобто якщо клієнт затримав оплату за розробку на півроку, валютних санкцій для ФОП це не спричиняє, хоча банк може запитати документи, що підтверджують операцію.
Якщо ви продаєте товари (наприклад, відправляєте вироби покупцям за кордон), стежте за датою митного оформлення і оплатою, щоб вкластися в 180 днів, інакше нараховується пеня.
Інвойс для іноземного клієнта: двомовний і зрозумілий банку
Для експорту послуг зазвичай достатньо договору (часто це сам інвойс як оферта) та інвойсу в електронній формі. Якщо договір прямо передбачає, що оплата інвойсу означає згоду з умовами і прийняття послуг, окремий акт можна не підписувати. Детальніше про первинні документи ФОП в статті рахунок, акт, накладна: які документи потрібні ФОП.
Інвойс для іноземця краще робити двомовним (українська та англійська): клієнту зрозуміла англійська частина, а українська знадобиться, коли банк чи податкова попросить документ на підтвердження надходження. Що варто вказати:
- номер і дату інвойсу, ваше ПІБ як ФОП, РНОКПП і адресу;
- назву, адресу і реєстраційний номер клієнта-нерезидента;
- опис послуги з періодом надання, кількість і ціну;
- валюту і суму до сплати, строк оплати;
- банківські реквізити: IBAN, SWIFT, назву банку, банк-кореспондент;
- фразу на кшталт «Оплата цього інвойсу підтверджує надання послуг і відсутність претензій» / «Payment of this invoice confirms that the services have been rendered and accepted».
Банк може попросити інвойс або договір для ідентифікації платежу, особливо для великих сум. Тримайте PDF під рукою, щоб не затримувати зарахування.
Payoneer, Wise, PayPal: як обліковувати дохід ФОП
З платіжними сервісами найбільше суперечностей, тому обережність тут доречна.
Payoneer і Wise
За позицією ДПС, викладеною в її консультаціях і широко цитованою у фаховій пресі, датою отримання доходу ФОП вважається дата зарахування коштів на рахунок у системі Payoneer (аналогічно консультанти трактують Wise). Умова: кошти мають бути переведені на банківський рахунок ФОП в Україні до кінця звітного періоду. Якщо гроші залишилися на сервісі, є ризик, що їх оподаткують як доходи фізичної особи. Водночас НБУ вимагає, щоб розрахунки за ЗЕД ішли через рахунки в банках, і частина фахівців бачить у цьому колізію. Безпечна практика: записати дохід за курсом НБУ на дату надходження на Payoneer/Wise, зберігати виписку сервісу і виводити гроші на рахунок ФОП того ж кварталу.
PayPal
Вирішальне значення має тип рахунку. Якщо PayPal-акаунт бізнесовий і прив'язаний до рахунку ФОП, дохід обліковують за правилами єдиного податку на дату надходження. Якщо гроші йдуть на особистий акаунт або на особисту картку, це вже доходи фізособи. Не змішуйте особисті перекази і плату від клієнтів на одному акаунті.
Індивідуальна податкова консультація стосується лише того платника, якому її надано. Якщо ви отримуєте через сервіси значні суми, має сенс запросити власну ІПК.
Приклад розрахунку: валютні надходження ФОП 3 групи за місяць
ФОП 3 група, ставка 5% та 1% військового збору. Курси умовні, для розрахунку беріть фактичні курси НБУ на дату зарахування.
| Дата | Операція | Сума | Курс НБУ (умовний) | У книгу доходів, грн |
|---|---|---|---|---|
| 12.11.2026 | Оплата інвойсу від клієнта з ЄС | 2 000 USD | 41,80 | 83 600,00 |
| 20.11.2026 | Оплата інвойсу від клієнта з Німеччини | 1 500 EUR | 48,40 | 72 600,00 |
| 25.11.2026 | Продаж 1 000 USD за 42,10 (отримано 42 100 грн) | 1 000 USD | не застосовується | 0 (різниця +300 грн не дохід) |
| Разом дохід за місяць | 156 200,00 | |||
| Єдиний податок 5% | 7 810,00 | |||
| Військовий збір 1% | 1 562,00 |
Зверніть увагу: 42 100 грн, які надійшли на гривневий рахунок від продажу, не додаються до доходу. Інакше ви сплатите податок двічі з тих самих грошей. Строки сплати податків за IV квартал дивіться в статті податковий календар ФОП на листопад і грудень 2026.
Чеклист: валютна оплата від іноземного клієнта
- Відкрийте валютний рахунок саме як ФОП і дайте клієнту SWIFT-реквізити банку.
- Виставляйте двомовний інвойс з умовою, що оплата означає прийняття послуг.
- У день зарахування запишіть дохід: сума у валюті × курс НБУ на цю дату.
- Продаж валюти та курсову різницю в дохід не включайте.
- Обов'язкового продажу немає: продавайте стільки, скільки потрібно, але гривня на податки має бути до строку сплати.
- Payoneer, Wise, PayPal: дохід на дату надходження на сервіс, виведення на рахунок ФОП до кінця кварталу, виписки зберігайте.
- Продаєте товари: стежте за 180-денним строком розрахунків.
У MobiFactura книга доходів підтягує надходження з Monobank через вебхук або з CSV/XLSX-виписки іншого банку, а податки 5% і 1% розраховуються автоматично. Рахунок для клієнта можна сформувати в PDF з вашим логотипом, а податковий календар нагадає про строки сплати і декларацію. Спробуйте на демо без реєстрації або створіть кабінет.
Джерела
- Податковий кодекс України (ст. 292, пп. 165.1.51)
- Закон України «Про валюту і валютні операції» № 2473-VIII
- Постанова Правління НБУ від 24.02.2022 № 18 «Про роботу банківської системи в період запровадження воєнного стану»
- НБУ: офіційний курс гривні до іноземних валют
- Дебет-Кредит: курсова різниця для ФОП-платника єдиного податку у 2026 році
- Дебет-Кредит: скасовано обов'язковий продаж валютних надходжень
- Граничні строки розрахунків за експортом та імпортом під час воєнного стану 2026
- Дебет-Кредит: дата доходу ФОП на Payoneer — ДПС проти НБУ
- ЛІГА:ЗАКОН: оподаткування валютної виручки через Payoneer